在全球商业活动中,美国联邦税号(EIN)是企业合法开展经营的核心凭证。本文系统梳理IRS官方免费申请路径,并针对跨境业务场景提供合规操作框架,帮助企业规避潜在法律风险。
一、IRS官方零成本申请全流程解析
1. 适用主体范围
• 强制申请主体:雇佣员工的企业、开设银行账户的实体、税务申报主体
• 豁免情形:个体经营者(可使用SSN代替)
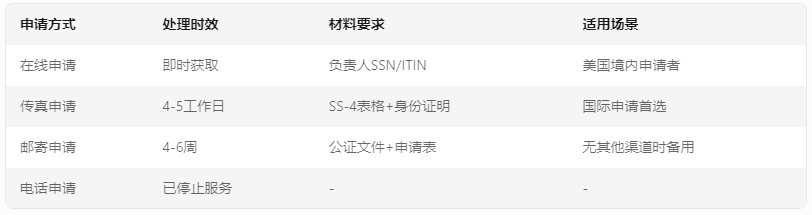
2. 四大官方申请渠道对比
3. 国际申请者特别通道
• 传真申请操作指南:
1. 下载SS-4表格(IRS官网最新版)
2. 填写第三栏注明"Foreign Applicant"
3. 附护照公证文件(需美国使领馆认证)
4. 发送至IRS国际传真专线 +1-304-707-9471
4. 常见拒批原因及应对
• 信息矛盾:企业名称与注册文件不一致(需提交Certificate of Status)
• 身份验证失败:公证文件超过6个月有效期(重新办理认证)
• 时段限制:同一申请人每日限提交1份申请(协调申请时间)
二、跨境业务合规操作框架
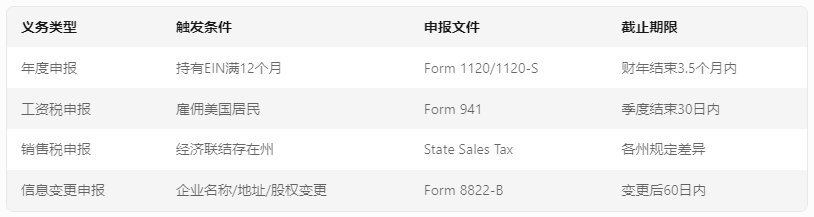
1. 基础合规义务矩阵
2. 跨境支付合规管理
• 1099系列申报规则:
• 向美国供应商支付超$600需申报1099-NEC
• 跨境支付需同步提交Form 1042-S
• 预提税管理:
• 向非居民支付需扣缴30%预提税(可适用税收协定减免)
• 申报流程:Form 1042 + Form 1042-T
3. 数字服务特别规范
• Streamlined Tax机制:
• 年销售额<$50万可适用简化申报
• 免除州级销售税申报义务
• 数据服务税务处理:
• SaaS服务按服务收入课税
• 数据交易适用特许权使用费条款
三、典型场景操作手册
场景1:跨境电商平台合规架构
1. 注册美国LLC获取EIN
2. 通过FBA仓库建立"物理存在"
3. 按州别申报销售税(注册州+经济联结州)
4. 使用Form 8843申报境外利润分配
场景2:离岸研发中心费用支付
1. 签订成本分摊协议(CSA)
2. 季度支付研发费用时扣缴15%预提税
3. 提交Form 114(电子版)申报关联交易
4. 准备转让定价文档(BEPS标准)
场景3:跨境数字营销服务
1. 确定服务性质(服务费/特许权使用费)
2. 申请预提税豁免证明(Form W-8BEN-E)
3. 季度申报Form 1120-F
4. 留存服务协议及支付凭证(至少7年)
四、合规风险防控体系
1. 三级监控机制
• 基础监控:EIN状态年度核查(IRS Business Tax Account)
• 业务监控:交易记录与申报文件一致性核查
• 战略监控:跨境架构定期压力测试
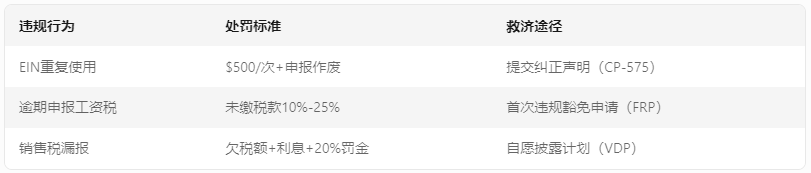
2. 常见处罚案例库
3. 应急响应流程
1. 收到IRS通知后72小时内启动响应
2. 收集原始凭证和申报记录
3. 评估处罚金额及法律后果
4. 选择抗辩/和解/申诉路径
五、数字化管理工具推荐
1. IRS官方工具包
• EIN验证系统:在线查询EIN有效性
• Business Tax Calendar:自动生成申报时间表
• Electronic Federal Tax Payment System:跨境税款电子支付
2. 第三方合规软件
• Avalara:自动计算多州销售税
• Thomson Reuters ONESOURCE:转让定价文档生成
• Sovos:全球申报文件自动归档
结语:构建合规护城河
建议企业建立"三位一体"管理体系:
• 制度层:制定《跨境税务合规手册》
• 执行层:设置专职合规官(至少每$500万营收配置1人)
• 技术层:部署智能税务管理系统
通过定期进行"穿透式合规审计"(每年至少1次),确保经营行为与税务申报的完全匹配。对于初创企业,建议将合规预算控制在营收的0.3%-0.8%,中型企业保持在0.1%-0.3%,实现风险控制与成本效益的平衡。在数字经济监管趋严的背景下,提前部署区块链存证系统,可有效应对各国税务机关的追溯审查。