在全球化的商业环境下,获取美国联邦税号(EIN)已成为企业拓展北美市场的基础步骤。本文深度解析EIN申请中的隐性成本构成,并结合跨境税务筹划的进阶策略,为企业提供可落地的解决方案。
一、EIN申请成本的多维解析
1. 官方申请渠道的隐性成本
美国国税局(IRS)虽不收取EIN申请费用,但企业需承担以下潜在成本:
• 时间成本:国际企业平均等待期达6-8周
• 合规成本:文件公证认证费用(约$50-200/份)
• 机会成本:因流程延误导致的商业机会损失
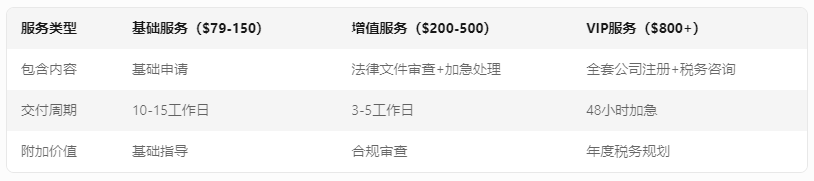
2. 第三方服务的分级收费体系
3. 特殊场景的额外支出
• 实体银行开户需EIN预审($150-300)
• 多股东架构下的文件认证费用倍增
• 注册代理年费($100-500/州)
二、跨境税务规划的六维模型
1. 税务身份战略选择
通过"实质性存在测试"优化税务身份:
• 美国税收居民企业:全球收入课税
• 非居民企业:仅美国来源收入课税
• 案例:某跨境电商通过香港控股公司持有美国子公司,有效税率降至15.8%
2. 协定网络深度利用
重点协定条款应用:
• 中美税收协定第7条:常设机构认定标准
• 美加协定:股息预提税降至5%
• 美英协定:特许权使用费免税
3. 转让定价的合规架构
三级文档准备策略:
1. 本地文件:可比非受控价格法(CUP)应用
2. 主文件:价值链分析与利润分配
3. 国别报告:全球收入分配透明度
4. 数字经济税收应对
应对各州经济联结规则(Economic Nexus):
• 加州:$50万销售额门槛
• 纽约州:100笔独立交易触发点
• 解决方案:建立特拉华州控股公司集中申报
三、EIN与税务规划的协同策略
1. 多实体架构设计
• 母公司:特拉华州C-Corp(EIN: XX-XXXXXXX)
• 运营实体:得克萨斯州LLC(EIN: YY-YYYYYY)
• IP控股:内华达州公司(EIN: ZZ-ZZZZZZZ)
2. 预提税优化方案
通过EIN申请W-8BEN-E表格:
• 股息预提税从30%降至10%
• 利息收入免税处理
• 特许权使用费适用0%税率
3. 州税协调策略
利用"非居民企业申报规则":
• 仅在有实体存在的州提交纳税申报
• 通过"P.L.86-272"保护法规避所得税关联
四、风险防控与合规管理
1. EIN使用红线
• 禁止同一实体重复申请(IRS罚款$500起)
• 分支机构必须独立申请(非独立分支机构年罚金$1万)
• 信息变更72小时申报义务
2. 跨境申报要点
• Form 5472申报门槛:关联交易超$500,000
• FBAR申报要求:海外账户总值超$10,000
• FATCA合规成本:年均$25,000-50,000
五、成本效益分析模型
建立ROI计算公式:
税务节约额 = (基准税率 - 优化后税率) × 应税收入 - 合规成本
案例:某制造业企业通过架构重组:
• 年度应税收入:$5,000万
• 税率从37%降至21%
• 合规成本$80万
• 净节约:(37%-21%)×5000万 -80万 = $720万
六、动态调整机制
建立税务健康检查体系:
1. 季度审查:经营数据与架构匹配度
2. 年度评估:国际税收政策变化影响
3. 重大事件响应:并购重组即时税务规划
结语:构建可持续税务竞争力
企业应建立包含以下要素的三层防御体系:
• 基础层:EIN合规管理
• 策略层:动态税务架构
• 战略层:全球价值链税收优化
建议跨境企业每年投入营收的0.5%-1%用于专业税务咨询,通过专业团队的持续监控,实现合规风险与税务成本的双重控制。在数字经济税收规则快速演变的背景下,提前布局税务数字化系统(如区块链发票管理),将成为企业建立跨境税务优势的关键突破点。