近期,第14411号行政令成为美国跨境贸易领域关注的重点。
此前,我们分别解读了该行政令的核心监管逻辑、以及美国公司≠合规有效美国IOR的底层误区。对于许多中国跨境电商企业而言,美国公司可能承担运营、收款、平台销售、品牌管理等多种功能,但在进口环节,真正承担海关责任的主体需要具备更加清晰的业务逻辑和责任能力。
那么,在监管趋势变化的背景下,跨境卖家下一步应该做什么?
首先需要明确,第14411号行政令并不意味着所有企业都需要立即更换IOR、增加美国员工,或者重新设计公司架构。目前,部分具体执行标准仍需要等待美国国土安全部(DHS)以及美国海关与边境保护局(CBP)的进一步明确。
但这份行政令已经释放出一个清晰信号:
美国进口监管正在从过去关注“一票货物是否合规”,逐渐转向关注“进口主体是否真实、企业是否具备履责能力、供应链信息是否完整、历史合规记录是否良好”。
对于希望长期经营美国市场的跨境企业而言,现在正是重新梳理美国业务架构和完善合规基础的重要窗口期。
第一步:确认企业实际采用的进口模式
很多跨境卖家认为“我的美国公司已经注册,也有EIN,也能正常销售,那进口应该没有问题。”
但在实际业务中,最容易被忽视的问题恰恰是美国公司到底是不是实际使用的IOR?或者,报关文件上的Importer of Record,也就是IOR,究竟是哪一个主体?IOR不只是报关文件上的一个号码,它代表的是:
-
谁向美国海关申报进口;
-
谁承担进口合规责任;
-
谁负责保存进口相关资料;
-
谁需要面对后续海关审核。
现实中,不少卖家长期依赖货代或清关代理安排进口,却不了解:报关时使用的是谁的IOR、进口主体和销售主体是否一致、货物所有权属于谁、关税和物流费用由谁承担,直到海关要求提供资料时,企业才发现:采购合同在境外公司、报关记录在物流商系统、库存记录在平台后台、销售收入又进入另一家公司账户,不同主体之间无法形成完整业务链条。
因此,企业首先需要明确以下6个核心关系:
-
采购——谁向供应商采购商品?
-
货权——谁拥有进口货物?
-
进口——谁作为IOR向美国海关申报?
-
费用——谁支付关税、物流费用及进口成本?
-
库存——谁持有美国仓库存货?
-
销售——谁向消费者完成最终销售?
如果美国公司作为IOR,那么该公司应当能够合理取得并保存:商业发票、运输文件、报关资料、产品信息、库存记录、费用凭证。否则,美国公司可能只是形式上的进口主体,而缺乏对应业务实质。
美国公司不是“注册完成”=具备进口资格
过去几年,很多跨境卖家的美国业务模式是:注册一家美国公司→申请EIN→开银行账户→对接平台销售,这种模式在业务早期确实能够满足基本运营需求。但随着美国监管逐渐加强,一个新的问题正在出现——这家公司是否真正承担了与其身份匹配的业务功能?
另外,第14411号行政令特别强调,美国IOR的认定不能简单依据公司注册状态,未来监管可能进一步关注:
-
公司是否拥有美国主要营业地点
-
是否存在真实业务活动
-
是否拥有与业务规模匹配的资产和记录
-
是否只是为了获取进口资格而设立的空壳主体
但这并不代表跨境企业必须建立大型美国办公室、雇佣大量美国员工,增加不必要的运营成本,真正重要的是企业进口规模和法律责任,应当与企业实际功能相匹配。
例如:一家美国公司真实承担进口、管理美国库存、支付物流及关税、与仓储服务商签约、进行销售运营,那么这些职能就应该在合同、账簿和资金记录中有所体现。反之,如果一家企业进口金额巨大,但没有采购记录、没有库存记录、没有关税付款记录、没有业务合同,未来可能更容易受到监管关注。
海关资料与财务账簿,应当保持一致
很多企业把进口合规理解为“报关文件准备好,就结束了。”实际上,美国监管越来越重视的是:不同业务数据之间是否能够相互验证。
例如:报关文件显示,美国公司作为IOR进口价值100万美元商品,但财务账簿中没有库存增加、没有关税记录、没有进口费用、没有销售成本体现,那么监管可能会进一步追问:这家公司到底承担什么角色?
因此,企业需要确保:
-
商品流一致,货物从供应商→运输→美国进口→仓库→销售;
-
资金流一致,采购付款→物流费用→关税支付→销售收入;
-
合同流一致,供应商合同→进口安排→仓储协议→平台销售协议;
-
财务记录一致,库存、成本、收入和税务申报能够对应。
美国合规并不是增加文件数量,而是建立一个能够解释企业真实经营模式的体系。
进口合规不能忽视美国税务申报义务
不少跨境卖家关注美国税务时,第一个问题往往是“是否需要缴税?”但在美国税务体系中,是否需要提交申报、与最终是否产生应纳税款,并不是同一个概念。
例如:一家美国公司即使经营亏损,也可能需要完成联邦或州所得税申报。如果公司由外国股东持有,还可能涉及外国股东信息申报、关联交易披露和特定税务表格提交。
此外,州税问题同样不能忽略。很多卖家认为“平台已经代扣销售税,所以税务问题解决了。”
实际上并不完全如此。
企业仍需要结合美国仓库所在地、FBA库存分布、独立站销售情况、销售规模、以及各州经济联系(Nexus)规则,判断是否需要注册销售税账户、持续申报和履行州税义务。
因此,美国进口架构设计,必须同时考虑:海关合规+财务处理+税务影响。
美国公司成立之后,更需要持续维护
很多企业存在一个误区:“公司注册完成,就可以长期使用。”
实际上,美国公司是一项持续性资产,企业通常需要持续处理年度报告、注册代理、州政府费用、公司信息更新、以及税务账户状态等事项。如果长期不维护,公司可能出现:失去Good Standing、公司状态异常、银行账户受影响、平台审核受影响、商业合作受影响。
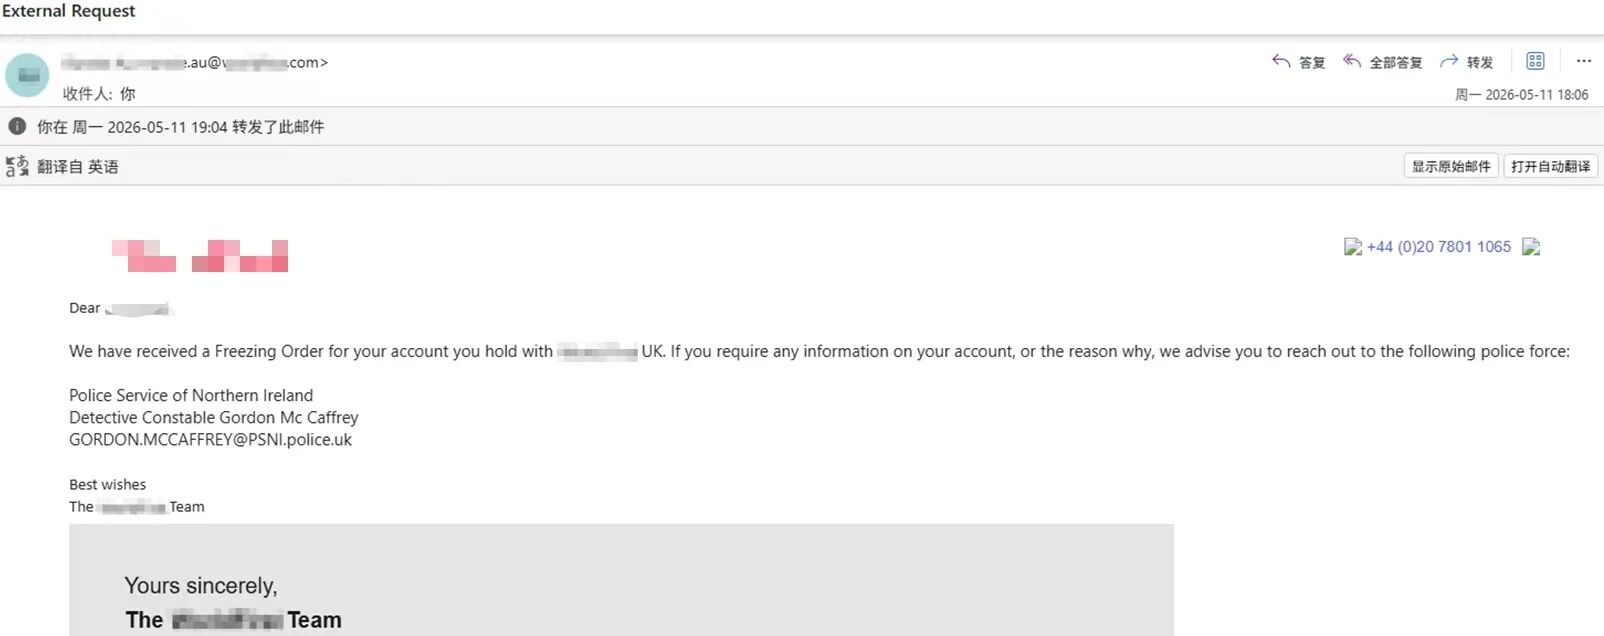
值得注意的是,州政府层面的Good Standing,与CBP未来可能建立的IOR Good Standing并不是同一个概念,但两者反映的是相同趋势——企业获得经营资格之后,还需要持续证明自己具备合规经营能力。
美国监管: 不是没有检查,而是后续核验
美国商业和税务体系长期强调企业自主判断、自主申报、自主保存资料,监管机构可能不会在企业开始经营时逐项提醒“你需要做什么”,但未来可能通过税务申报、海关数据、平台信息、银行流水或第三方报告进行交叉验证。
因此,企业暂时没有收到税务或海关机关的通知,并不代表不存在申报义务;货物已经顺利放行,也不代表进口价格、商品归类、原产地或IOR安排不会被后续复核。这种监管方式并不要求企业对所有潜在风险过度担忧,但要求企业在日常经营中保留必要资料,并定期检查业务变化是否带来了新的合规义务。
对于跨境企业而言,最有效的方式不是等待监管发现问题,而是在业务增长之前建立基础管理体系,因为越早整理资料,调整成本越低;越晚发现问题,历史数据修复成本越高。
第14411号行政令后跨境卖家可以做什么
现阶段,大多数企业不需要盲目调整架构,但建议完成一次基础合规检查。
1、梳理当前进口模式
确认当前IOR是谁?美国公司是否实际承担进口责任?进口资料是否完整保存?
2、检查美国公司的业务实质
确认美国公司是否真实承担合同签署、商品进口、库存管理、费用支付、销售运营或收款管理等职能,确保这些职能能够在财务记录中体现。
3、复核公司状态
检查公司年度报告、注册代理状态、州政府记录、以及相关许可证情况,确保公司持续保持正常状态。
4、重新评估税务义务
结合实际销售渠道、仓储地点和经营模式,重新评估联邦所得税、州所得税、销售税和信息申报义务。
5、建立统一资料管理体系
建议按照主体和年度归档:采购合同、商业发票、物流文件、报关资料、库存记录、平台销售数据、银行流水和税务申报资料。
这些基础工作并不复杂,但能够帮助企业提前发现主体错配、文件缺失、税务遗漏和业务逻辑不一致等情况。
美国税务合规的核心, 降低未来不确定性
第14411号行政令带来的变化,并不仅仅是进口文件要求增加,或者保证金机制调整,更深层的变化在于美国监管正在更加关注:
-
谁是真正的进口主体?
-
企业是否具备履责能力?
-
供应链信息是否透明?
-
业务资料是否相互一致?
对于中国跨境电商企业而言,美国合规不应该被拆分成:海关一个部门负责、税务一个部门负责、财务单独处理。IOR安排会影响库存和财务记录,库存和销售地点可能带来州税义务,公司职能会影响所得税和关联交易申报,公司状态又可能影响银行、平台和持续经营。
真正成熟的美国业务体系,需要让IOR安排、库存管理、财务记录、税务申报、公司维护形成完整闭环。
如果您正深陷美国税务合规梳理难题,不清楚自身IOR架构、财税账务、主体存续是否合规,想精准规避第14411号行政令下的稽查风险,欢迎联系沙之星跨境美国税务专家团队,我们可以帮您深入拆解您的真实业务模式,协助搭建一套清晰、合理、可持续的美国经营合规体系,对于计划长期深耕美国市场的跨境卖家而言,合规从来不是阶段性应对动作,而是核心经营能力。